

الإجابة المختصرة
المخالفة المرورية ليست قرضاً، لكن تأثيرها يتوقف على مصيرها:
- مخالفة مسددة في وقتها: لا تؤثر في الغالب على تصنيفك ولا على فرصتك في القرض.
- مخالفة غير مسددة ومتراكمة: قد تتحول إلى مطالبة رسمية أو إجراء تنفيذي، وعندها قد تُسجَّل كمعلومة سلبية وتؤثر على تقييمك وفرص التمويل.
- الحل: سدّدها مبكراً، واحتفظ بالإيصال، وراجع سجلك للتأكد من أن الحالة مسددة.
الديون جزء من حياة كثيرين: قروض شخصية أو عقارية، أو مستحقات حكومية، أو مخالفات مرورية. وحين تتأخر عن سداد التزام، قد تتجاوز النتائج الغرامة نفسها لتصل إلى تصنيفك الائتماني الذي يحدد قدرتك على الاقتراض لاحقاً. والسؤال الشائع: هل المخالفات المرورية تدخل في هذا الحساب؟ الإجابة تعتمد على التفاصيل التي نوضحها هنا.
كيف يعمل التصنيف الائتماني في السعودية؟
السجل الائتماني تقرير تُصدره شركات المعلومات الائتمانية المرخصة، ويشرف على القطاع البنك المركزي السعودي (ساما). يجمع هذا السجل بيانات عن التزاماتك المالية وسلوكك في السداد، ويشمل عادةً:
- بياناتك الشخصية.
- الائتمان القائم أو السابق، وأي تأخر أو تعثر فيه.
- الدعاوى والأحكام ذات الصفة الائتمانية.
- معلومات سلبية مثل الشيكات المرتجعة أو التأخر في الدفع لجهة رسمية أو خاصة.
وفق نظام المعلومات الائتمانية، يُحتفظ بالمعلومات السلبية مدة محددة بعد تسوية المديونية، وتصل في الأحوال العامة إلى خمس سنوات، وقد تمتد في حالات خاصة. وأي إخلال بالسداد لالتزام مالي يؤثر سلباً على تقييمك الائتماني.
هل المخالفات المرورية تؤثر على التصنيف الائتماني؟
المخالفة المرورية غرامة مستحقة لجهة رسمية، وليست تمويلاً بنكياً. والأهم أن تأثيرها لا يكون تلقائياً، بل يعتمد على ما يحدث لها:
إذا سُددت في وقتها
لا ينشأ ما يستدعي تسجيلها كمعلومة سلبية، ولا يتأثر تصنيفك في الغالب.
إذا تأخرت وتراكمت
قد تتحول إلى مطالبة رسمية أو إجراء تنفيذي، وقد تُبلَّغ لشركة المعلومات الائتمانية فتظهر كمعلومة سلبية.
وتنص أنظمة المعلومات الائتمانية على أن المطالبات الصادرة عن جهة رسمية ولم تُسدَّد يمكن أن تدخل ضمن المعلومات الائتمانية للمستهلك. أي إن الخطر الحقيقي ليس في وجود مخالفة، بل في تركها دون سداد حتى تتحول إلى مطالبة.
هل المخالفات المرورية تمنع القرض الشخصي؟
ليس بالضرورة. فالجهة التمويلية تنظر إلى سجلك الائتماني كاملاً ودخلك والتزاماتك، لا إلى وجود مخالفة بعينها. لكن إذا كانت المخالفات متراكمة وتحولت إلى مطالبة أو إجراء تنفيذي، فقد يؤثر ذلك على قرارها، سواء بالرفض أو بشروط أشد مثل ضمانات إضافية.
الخلاصة العملية: سدّد مخالفاتك قبل التقدم لأي تمويل، وراجع تقريرك الائتماني للتأكد من عدم وجود معلومات سلبية.
ماذا قد تمنع المخالفات غير المسددة؟
تبحث كثير من الاستفسارات عن آثار المخالفات على معاملات يومية. وتختلف الحالة من مخالفة لأخرى، لكن قد تتأثر في بعض الحالات:
معاملات المركبة
مثل تجديد الاستمارة أو نقل ملكية السيارة أو بيعها.
رخصة القيادة
قد يتعثر تجديدها أو بعض إجراءاتها مع وجود مستحقات.
الخدمات الحكومية
عند التحول إلى إجراء تنفيذي، قد تُوقف بعض الخدمات.
ولا تفترض الأسوأ ولا الأفضل؛ تحقق من حالتك عبر القنوات الرسمية مثل أبشر والمرور ومنصة إيفاء وفق ما تتيحه. وإذا وصلت الحالة إلى إيقاف خدمات، فاقرأ ما هو إيقاف الخدمات وكيف يمكن سداده.
تراكمت عليك مخالفات أو التزامات ولا تعرف من أين تبدأ؟
أخبرنا بحالتك ونساعدك في ترتيب الأولويات والسداد بسرية تامة، مجاناً ودون التزام.
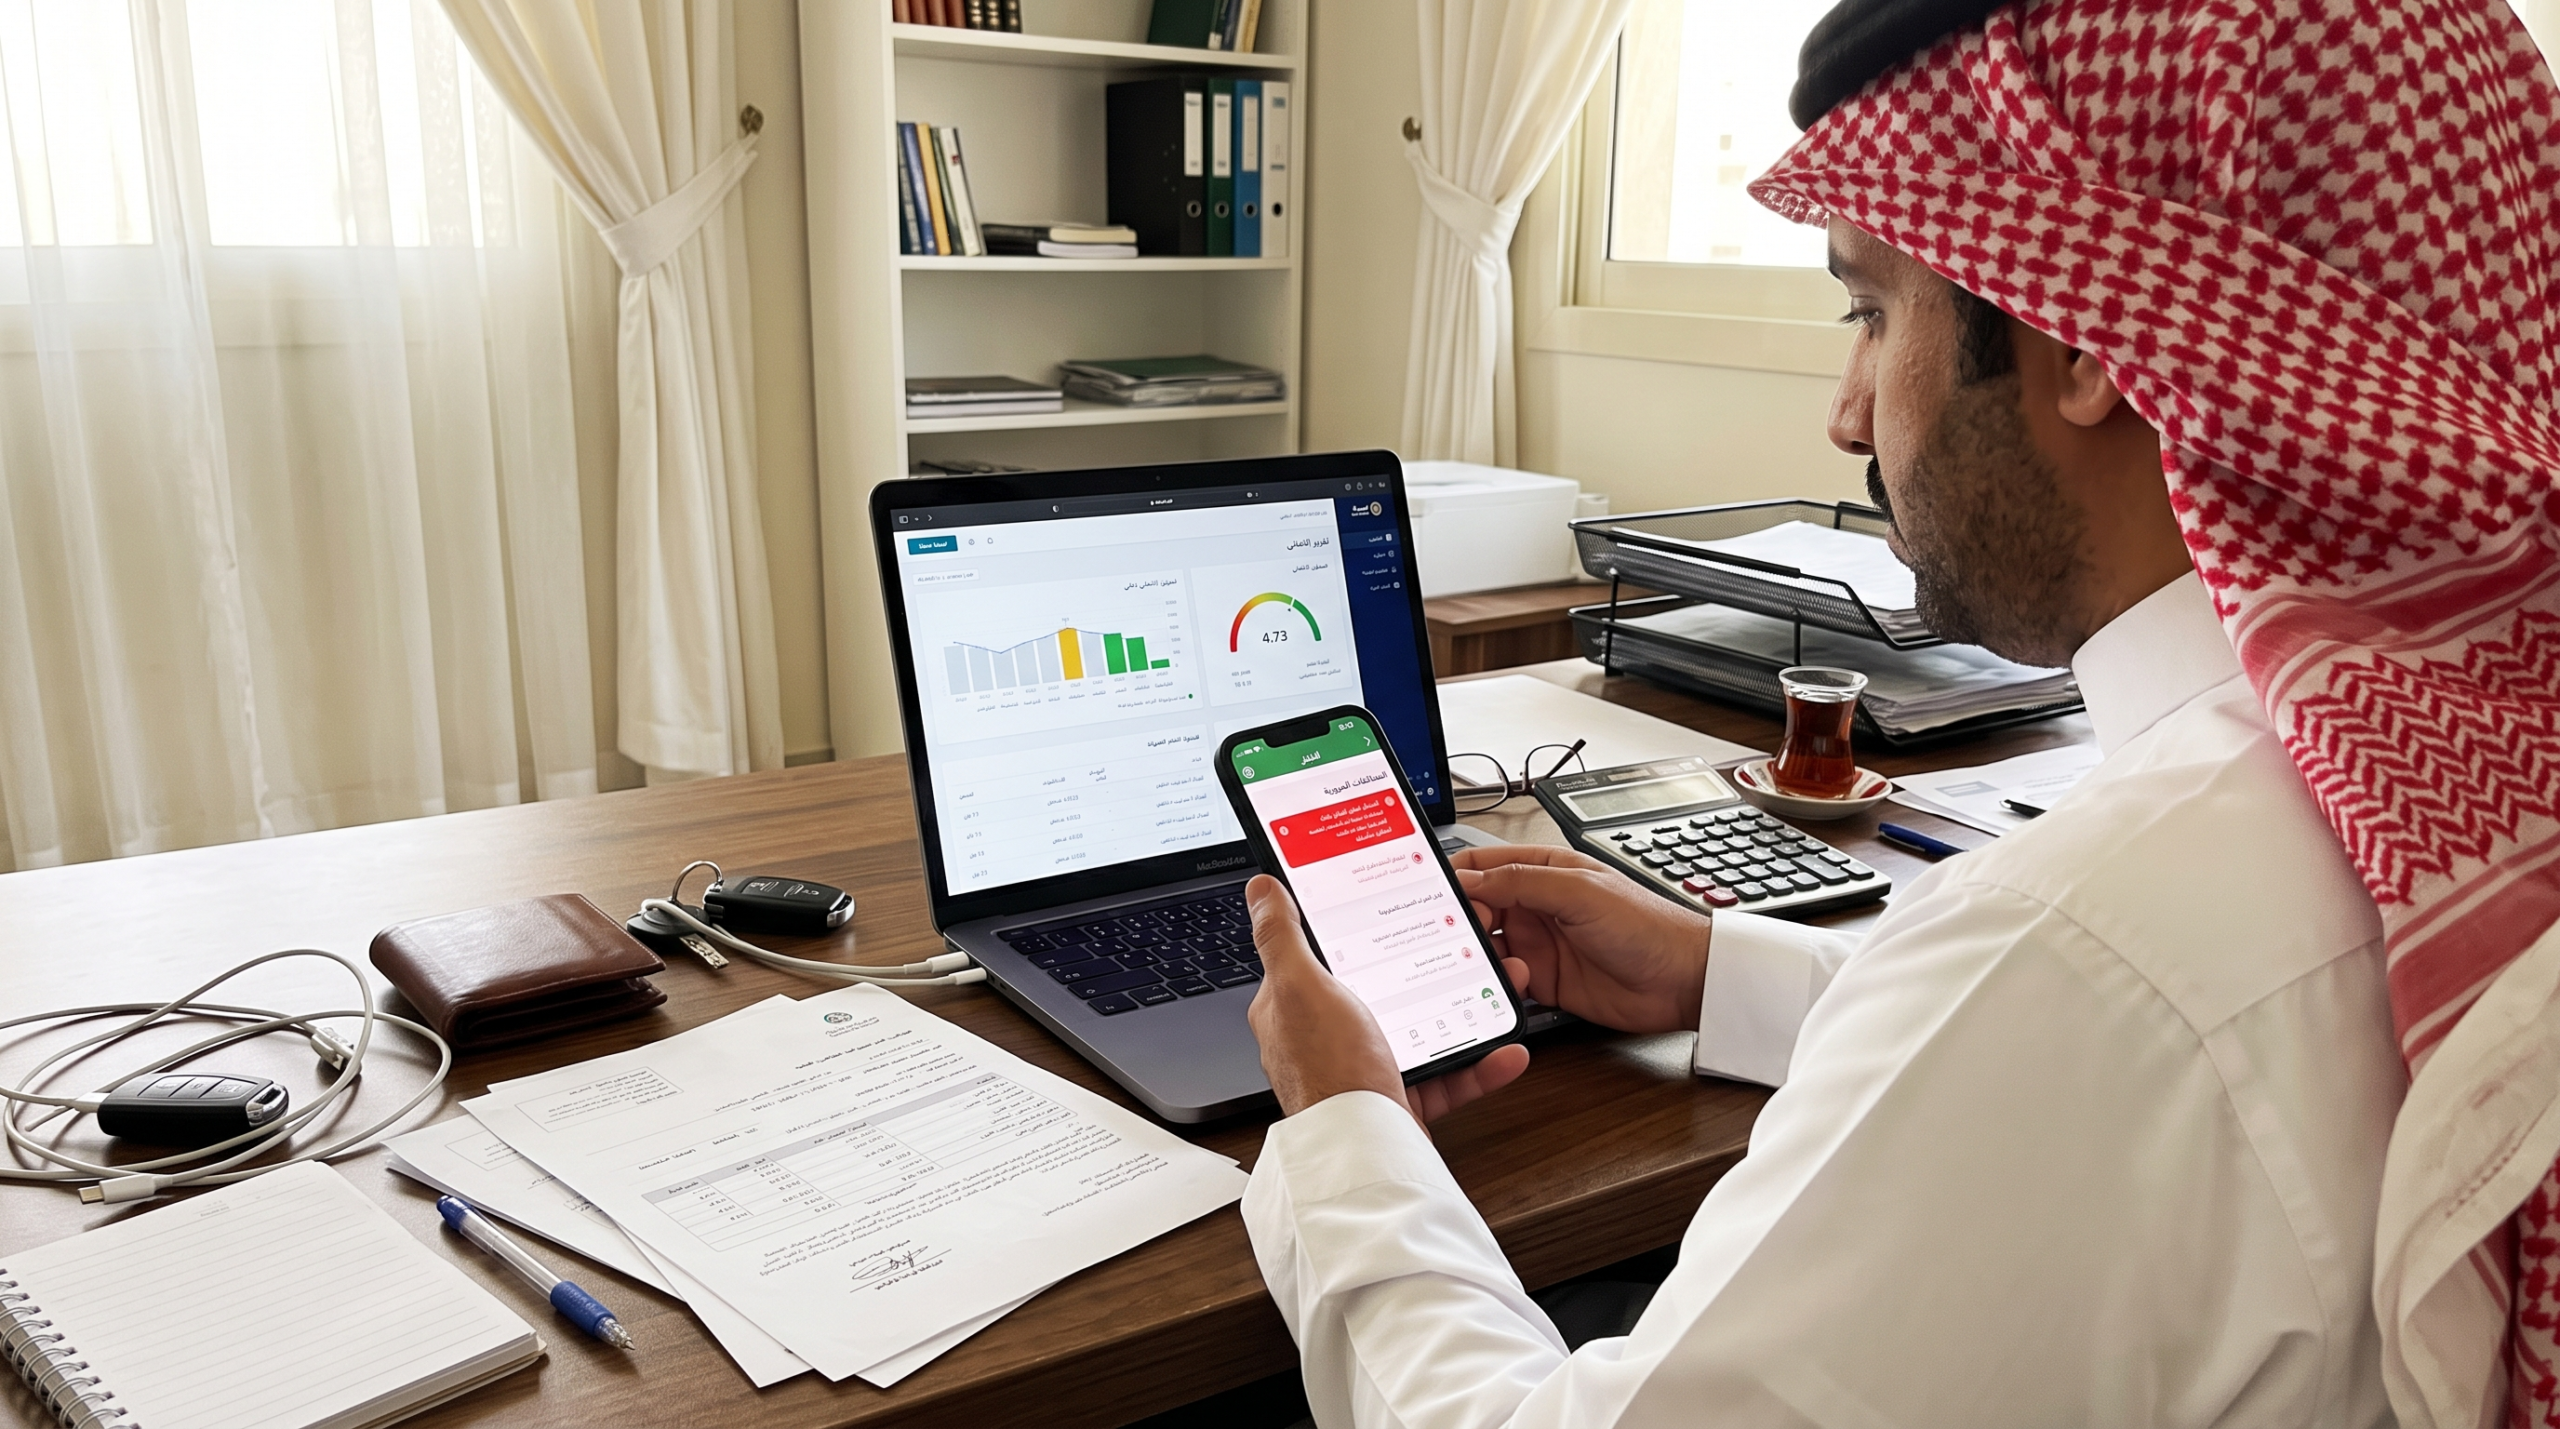
مثال عملي: ماذا تفعل إذا عندك مخالفة غير مسددة؟
اطلع على التفاصيل
الجهة المصدرة، تاريخ المخالفة، المبلغ، وموعد السداد، وهل أُضيفت غرامات تأخير.
تحقق من مرحلتها
هل ما زالت مخالفة عادية أم تحولت إلى مطالبة أو إجراء تنفيذي؟ هذا ما يحدد خطورتها.
سدّدها بأسرع وقت
عبر القنوات الرسمية مثل أبشر أو منصة إيفاء أو بوابات الدفع المعتمدة.
احتفظ بإيصال السداد
قد تحتاجه إذا ظهر خطأ في سجلك أو في حالة المخالفة.
تابع سجلك بعد فترة
راجع تقريرك الائتماني للتأكد من أن الحالة تغيرت إلى مسددة وأن لا معلومة سلبية باقية.
اطلب التصحيح إن لزم
إذا بقيت معلومة سلبية رغم السداد، تواصل مع الجهة المصدرة وشركة المعلومات الائتمانية لتصحيح البيانات، وللجهات المعنية بنظر منازعات المعلومات الائتمانية عند الحاجة.
كيف تعرف إن كانت مخالفاتك قد تؤثر على تصنيفك؟
اسأل نفسك الأسئلة التالية:
- هل الجهة المصدرة أحالت المخالفة إلى مطالبة رسمية أو جهة تحصيل؟
- هل تلقيت إنذاراً بأن التأخر سيُسجَّل في سجلك؟
- هل لديك وسيلة دفع متاحة لتسوية المخالفة الآن؟
- بعد السداد، هل حصلت على إثبات، وهل تحدّثت الحالة؟
فوائد السداد المنتظم ومخاطر التأخر
فوائد السداد في الموعد
- تجنب الغرامات وتراكمها.
- حماية سجلك من المعلومات السلبية.
- فرص أفضل في التمويل وبشروط أنسب.
- راحة نفسية وميزانية أوضح.
مخاطر التأخر
- تسجيل معلومات سلبية تخفض تقييمك.
- صعوبة الحصول على قروض أو بطاقات.
- شروط أشد: ضمانات أو دفعة أولى أعلى.
- إجراءات تحصيل أو تنفيذ تزيد التكلفة.
هل يمكن تقسيط المخالفات المرورية أو تخفيضها؟
تختلف الإمكانية من حالة لأخرى حسب الأنظمة المعمول بها وحالة المخالفة. الأفضل مراجعة القنوات الرسمية لمعرفة الخيارات المتاحة لمخالفاتك تحديداً، وعدم تأجيل السداد حتى لا تتراكم الغرامات. وإذا كانت التزاماتك أوسع من مخالفات، فقد تحتاج إلى خطة سداد مرتبة.
دور سداد الرياض
يعمل مكتب سداد الرياض كوسيط متخصص: يدرس حالتك، ويرتب لك الأولويات، ويساعدك في السداد والتعامل مع الالتزامات المتراكمة أو الإيقاف الناتج عنها، بسرية تامة وبما يتوافق مع الشريعة الإسلامية. اختر الخدمة الأقرب لوضعك:
الأسئلة الشائعة
هل المخالفات المرورية تؤثر على التصنيف الائتماني؟
المخالفة المرورية بحد ذاتها ليست قرضاً، لكنها قد تؤثر إذا لم تُسدَّد وتحولت إلى مطالبة رسمية تُبلَّغ لشركة المعلومات الائتمانية. عندها قد تُسجَّل كمعلومة سلبية وتنعكس على تقييمك.
هل المخالفات المرورية تمنع القرض الشخصي؟
ليس بالضرورة. المخالفة المسددة لا تمنع القرض في الغالب. أما المتراكمة التي تحولت إلى مطالبة أو إجراء تنفيذي فقد تؤثر على قرار الجهة التمويلية، لأنها تنظر إلى سجلك والتزاماتك بالكامل.
هل المخالفات المرورية توقف الخدمات؟
قد يحدث ذلك في بعض الحالات عندما تتراكم المخالفات وتتحول إلى مطالبة أو إجراء تنفيذي. وتختلف الحالات حسب نوع المخالفة ومبلغها، لذا تحقق من حالتك عبر المنصات الرسمية.
هل أستطيع بيع سيارتي أو نقل ملكيتها وعليّ مخالفات؟
قد تتأثر بعض إجراءات المركبة بوجود مخالفات غير مسددة، مثل تجديد الاستمارة أو نقل الملكية. تحقق من حالتك عبر القنوات الرسمية للمرور وأبشر، وسدّد المخالفات قبل البدء بالإجراء.
هل يمكن تقسيط المخالفات المرورية أو تخفيضها؟
تختلف الإمكانية من حالة لأخرى حسب الأنظمة المعمول بها. راجع القنوات الرسمية لمعرفة الخيارات المتاحة لمخالفاتك، ولا تؤجل السداد حتى لا تتراكم الغرامات.
كم تبقى المعلومات السلبية في السجل الائتماني؟
وفق نظام المعلومات الائتمانية يُحتفظ بالمعلومات السلبية مدة محددة بعد تسوية المديونية، وتصل في الأحوال العامة إلى خمس سنوات، وقد تمتد في حالات خاصة. راجع الجهات الرسمية للتفاصيل المحدثة.
ماذا أفعل إذا بقيت المعلومة السلبية بعد سداد المخالفة؟
احتفظ بإيصال السداد، ثم تواصل مع الجهة المصدرة للمخالفة وشركة المعلومات الائتمانية لطلب تصحيح البيانات، ويمكنك اللجوء للجهة المعنية بنظر منازعات المعلومات الائتمانية عند الحاجة.
هل يساعد سداد الرياض في سداد المخالفات والالتزامات المتراكمة؟
يعمل المكتب كوسيط متخصص يدرس حالتك ويساعدك في ترتيب السداد والتعامل مع الالتزامات المتراكمة أو الإيقاف الناتج عنها، ويتابع معك حتى معالجة الحالة.
احمِ تصنيفك الائتماني قبل أن يتأثر
السداد المبكر والمتابعة يحميان سجلك. تحدث مع فريقنا واحصل على استشارة مجانية وسرية.
المعلومات الواردة في هذا المقال إرشادية وعامة، وقد تتغير الأنظمة والإجراءات والمدد. راجع الجهات الرسمية (المرور، أبشر، ساما، وشركات المعلومات الائتمانية المرخصة) للتأكد من حالتك. ولا يُعد هذا المقال استشارة قانونية أو مالية.