

ماذا يحدث لو سددت القرض قبل ميعاده؟
باختصار، عند سداد القرض مبكراً:
- يحدد لك البنك مبلغ التسوية المطلوب لإغلاق القرض بالكامل.
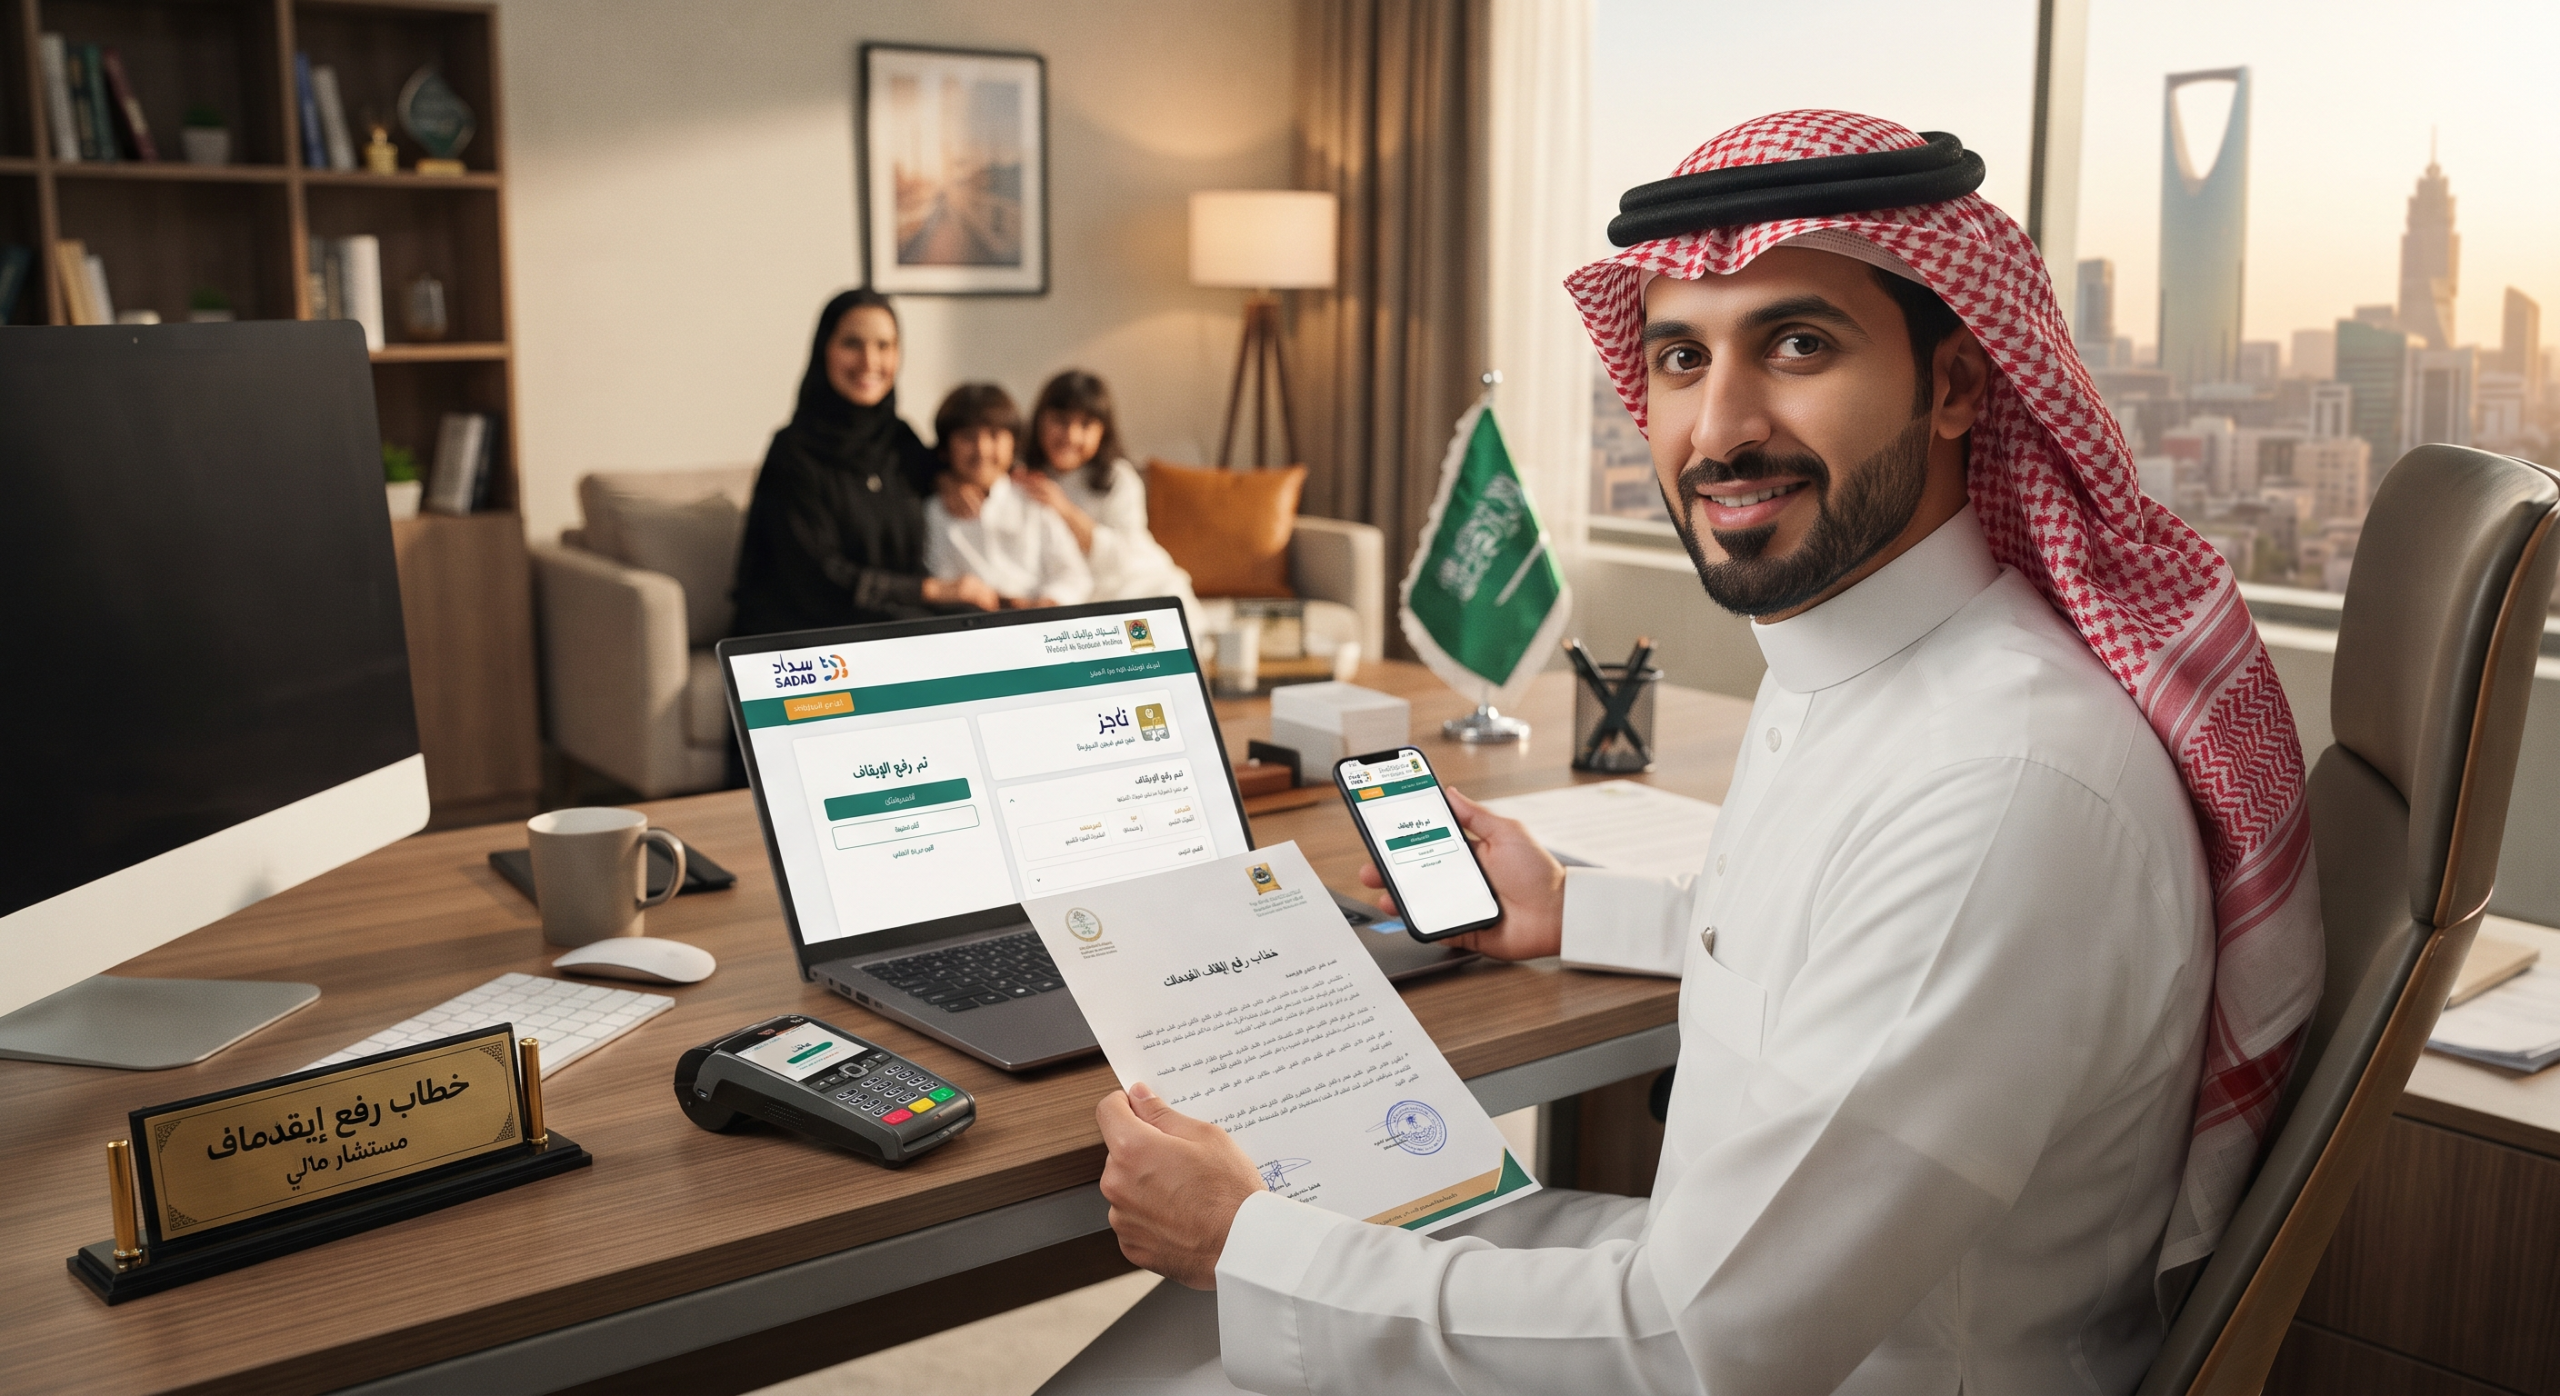
- يُغلق القرض ويصدر خطاب إخلاء طرف، ثم يتحدث وضعك في السجل الائتماني.
- قد تُحتسب رسوم سداد مبكر، وقد يُمنح خصم على الأرباح غير المستحقة حسب عقدك وسياسة البنك.
- إن كان القرض عقارياً، يُفك الرهن ويصبح العقار حراً.
القرار الصائب يتوقف على الرسوم والخصم وسيولتك. تفاصيل ذلك في الأسفل.
القروض وسيلة أساسية يعتمد عليها كثيرون لتغطية احتياجاتهم، سواء لشراء منزل أو تمويل مشروع أو مواجهة التزام طارئ. لكن حين يتوفر لديك مبلغ، يظهر السؤال: هل أسدد القرض قبل موعده (ميعاده) أم أبقيه كما هو؟ الجواب ليس واحداً للجميع. في هذا الدليل نوضح لك ماذا يحدث فعلاً عند السداد المبكر، وما إيجابياته وسلبياته، ومتى يكون قراراً صائباً.
ما المقصود بسداد القروض قبل موعدها؟
هو أن تدفع المبلغ المتبقي من القرض قبل حلول الأجل المتفق عليه في العقد، ويُعرف أيضاً بـالسداد المبكر أو السداد المعجّل أو تسديد ما تبقى من القرض. وله صورتان:
سداد كامل
تسدد كامل المتبقي دفعة واحدة، فيُغلق القرض ويصدر إخلاء طرف.
سداد جزئي (دفعة إضافية)
تدفع جزءاً من المتبقي، فتقل مدة القرض أو قيمة القسط حسب ما يتيحه البنك.
ماذا يحدث عند سداد القرض قبل ميعاده؟
في حالة سداد القرض قبل موعده، تمر العملية عادةً بالمراحل التالية:
يحدد البنك مبلغ التسوية
وهو المتبقي من أصل القرض وما يستحقه البنك، بعد أي خصم على الأرباح غير المستحقة وقبل أي رسوم.
تسدد المبلغ
عبر الفرع أو القنوات الرقمية أو التحويل، وفق ما يحدده البنك.
يُغلق القرض ويصدر إخلاء الطرف
يعطيك البنك خطاب إخلاء طرف يثبت انتهاء الالتزام.
يتحدث سجلك الائتماني
تنعكس حالة القرض المغلق في تقريرك لدى سمة بعد تحديث البيانات.
هل تسقط الأرباح (الفوائد) عند سداد القرض مبكراً؟
من أكثر الأسئلة تكراراً: “هل تسقط الفوائد عند سداد القرض؟”. في التمويل الإسلامي لا تُسمى فوائد بل أرباحاً، وفي كثير من الحالات تخصم الجهة الممولة جزءاً من الأرباح غير المستحقة عند السداد المبكر، لكن نسبة الخصم وطريقة احتسابه تختلف من جهة لأخرى ومن عقد لآخر.
نصيحة عملية: لا تعتمد على التقدير. اطلب من البنك كشف تسوية مكتوباً يوضح المتبقي والخصم والرسوم، وقارنه بما كنت ستدفعه لو أكملت الأقساط حتى النهاية.
إيجابيات سداد القروض قبل موعدها
1
تقليل تكلفة التمويل
كلما طال أمد القرض زادت الأرباح المستحقة، والسداد المبكر قد يوفّر جزءاً منها حسب شروط العقد.
2
تخفيف الالتزام الشهري
إغلاق القرض يحرر جزءاً من راتبك الشهري ويزيد قدرتك على الادخار أو الحصول على تمويل لاحقاً.
3
إظهار الالتزام في سجلك الائتماني
إغلاق التزام بنجاح يدعم صورتك لدى الجهات التمويلية، وإن كان الأثر الأكبر دائماً للانتظام في السداد.
4
الراحة النفسية والمالية
التخلص من الدين يمنح استقراراً وتخطيطاً أفضل للمستقبل.
5
فك الرهن في القروض العقارية
بعد السداد الكامل يتحرر العقار ويمكنك بيعه أو استثماره أو رهنه من جديد بحرية.
سلبيات سداد القروض قبل موعدها
1
غرامة أو رسوم السداد المبكر
بعض الجهات تفرض رسماً تعويضاً عن الأرباح التي كانت ستحصل عليها. وتخضع الرسوم لضوابط الجهات الرقابية ولشروط عقدك.
2
فقدان السيولة
سداد مبلغ كبير دفعة واحدة قد يستنزف مدخراتك ويعرضك لأزمة عند أي طارئ.
3
ضياع فرص أفضل لاستخدام المال
قد يكون استثمار المبلغ أو استخدامه في أمر أنفع أجدى من إغلاق قرض منخفض التكلفة.
4
قد لا يكون الوفر كبيراً
إذا كان القرض في مراحله الأخيرة أو منخفض التكلفة، فقد يكون الفرق بين السداد المبكر وإكمال الأقساط محدوداً.
تفكر في سداد قرضك ولست متأكداً من الأنسب؟
أخبرنا بوضعك ونساعدك في مقارنة السداد المبكر بالبدائل الأخرى، مجاناً ودون التزام.
متى يكون السداد المبكر قراراً صائباً؟
يكون صائباً إذا
- كانت تكلفة القرض مرتفعة.
- لا توجد رسوم سداد مبكر، أو كانت قليلة مقارنة بالوفر.
- تملك سيولة كافية بعد السداد لطوارئك والتزاماتك الأساسية.
- تريد تحرير راتبك لهدف أهم.
قد لا يكون صائباً إذا
- كانت تكلفة القرض منخفضة.
- كانت الرسوم عالية وتلتهم الوفر.
- سيستنزف السداد مدخراتك الاحتياطية.
- لديك فرصة استخدام أنفع للمبلغ.
السداد المبكر للقرض العقاري وفك الرهن
في القرض العقاري يظل العقار مرهوناً للبنك حتى سداد الدين كاملاً. وعند السداد الكامل، سواء في موعده أو قبله، يُفك الرهن ويصبح العقار ملكاً حراً لك. يكون السداد المبكر مجدياً غالباً إذا كانت تكلفة التمويل مرتفعة أو كنت تخطط لبيع العقار أو استثماره، وأقل جدوى إذا كانت الرسوم مرتفعة. وإذا احتجت لسداد قرض عقاري أو فك الرهن عبر إعادة التمويل، فاطلع على خدمة سداد القروض العقارية وإعادة التمويل.
الفرق بين السداد المبكر وإعادة التمويل وإعادة الجدولة
يخلط كثيرون بين هذه المفاهيم، وهي مختلفة:
السداد المبكر
تنهي القرض بدفع المتبقي من مالك الخاص.
إعادة التمويل
تستبدل القرض بقرض جديد من جهتك أو جهة أخرى بشروط مختلفة، وقد تحصل على سيولة إضافية.
إعادة الجدولة
تعدّل جدول الأقساط مع نفس الجهة، بتمديد المدة أو تقليل القسط.
الأنسب بينها يتوقف على وضعك: سيولتك، تكلفة قرضك الحالي، وهدفك. وإذا كنت تقارن بين خيارات للمتعثرين أو لمن تراكمت عليهم التزامات، فقد يفيدك مقال كيفية استخراج قرض للمتعثرين في سمة.
خطوات سداد القرض قبل موعده ونموذج الطلب
اتبع هذه الخطوات لضمان سداد مبكر سليم:
راجع عقدك
ابحث عن بند السداد المبكر: الرسوم، وطريقة احتساب المتبقي، وأي شروط خاصة.
اطلب كشف التسوية
اطلب من البنك كتابة مبلغ التسوية المطلوب وتفاصيله وتاريخ صلاحيته.
قارن واتخذ قرارك
قارن ما ستدفعه الآن بما كنت ستدفعه لو أكملت الأقساط، مع مراعاة سيولتك.
سدّد واطلب إخلاء الطرف
بعد السداد، احصل على خطاب إخلاء طرف واحتفظ به، وتأكد لاحقاً من تحديث سجلك الائتماني.
نموذج طلب تسديد ما تبقى من القرض (يمكنك تعديله حسب جهتك):
السادة / بنك …….. المحترمين
السلام عليكم ورحمة الله وبركاته
الموضوع: طلب سداد مبكر للتمويل رقم (……..)
أرغب في سداد ما تبقى من التمويل المذكور قبل موعده، وأطلب إفادتي كتابياً بمبلغ التسوية الكامل متضمناً أي رسوم أو خصومات، وتاريخ صلاحية المبلغ، وإصدار خطاب إخلاء طرف فور السداد.
الاسم: …….. | رقم الهوية: …….. | الجوال: ……..
التاريخ: …….. | التوقيع: ……..
اسأل البنك قبل أن تقرر
- ما مبلغ التسوية الكامل اليوم، وما تاريخ صلاحيته؟
- هل هناك رسوم سداد مبكر، وكم قيمتها؟
- هل أحصل على خصم من الأرباح غير المستحقة، وكيف يُحسب؟
- هل يمكنني السداد الجزئي، وهل يقلل المدة أم القسط؟
- متى يصدر خطاب إخلاء الطرف ويتحدث السجل الائتماني؟
ماذا لو لم تستطع سداد القرض دفعة واحدة؟
ليس كل من يرغب في التخلص من القرض يملك المبلغ كاملاً. في هذه الحالة هناك بدائل: طلب إعادة جدولة، أو دراسة إعادة التمويل، أو سداد جزء من القرض. وإذا تراكمت عليك التزامات أو بدأت بالتأخر عن الأقساط، فالتحرك مبكراً يحميك من التعثر وما يترتب عليه.
يساعدك مكتب سداد الرياض في دراسة حالتك ووضع خطة سداد مناسبة، بسرية تامة وبما يتوافق مع الشريعة الإسلامية. ويعمل المكتب كوسيط متخصص ولا يقدم التمويل مباشرة.
الأسئلة الشائعة
ماذا يحدث لو سددت القرض قبل ميعاده؟
يطلب منك البنك مبلغ التسوية الكامل، وعند سداده يُغلق القرض ويصدر لك خطاب إخلاء طرف، ثم يتحدث وضعك في السجل الائتماني. وقد تُحتسب رسوم أو يُمنح خصم على الأرباح غير المستحقة حسب عقدك وسياسة البنك.
هل يمكن سداد القرض قبل ميعاده؟
نعم، يحق للمقترض عموماً سداد التمويل قبل موعده، سداداً كاملاً أو جزئياً. لكن الرسوم وطريقة احتساب المبلغ المستحق تحددها العقود وسياسات الجهة الممولة، لذلك راجع عقدك أولاً.
هل تسقط الأرباح أو الفوائد عند سداد القرض مبكراً؟
يعتمد ذلك على نوع التمويل وعقده. في كثير من الحالات تخصم الجهة الممولة جزءاً من الأرباح غير المستحقة، لكن النسبة وطريقة الحساب تختلف، فاطلب من البنك كشف تسوية مكتوباً.
ما هي غرامة السداد المبكر؟
رسم تفرضه بعض الجهات الممولة عند السداد قبل الموعد، تعويضاً عن الأرباح التي كانت ستحصل عليها. تخضع الرسوم لضوابط الجهات الرقابية ولشروط العقد، لذا اسأل عنها قبل القرار.
ما الفرق بين السداد المبكر وإعادة التمويل؟
السداد المبكر ينهي القرض بدفع المتبقي من مالك، أما إعادة التمويل فهي استبدال القرض الحالي بقرض جديد من الجهة نفسها أو من جهة أخرى بشروط مختلفة، وقد تتيح سيولة إضافية.
هل السداد المبكر يحسن التصنيف الائتماني؟
إغلاق التزام بنجاح يُظهر التزامك بالسداد، لكن تأثيره يتوقف على سجلك الكامل. أهم ما يحسّن التصنيف هو الانتظام في السداد وعدم التعثر.
هل يمكن سداد جزء من القرض فقط؟
نعم، تتيح كثير من الجهات السداد الجزئي أو الدفعات الإضافية، وقد تقلل مدة القرض أو قيمة القسط حسب الاتفاق. اسأل البنك عن الخيار المتاح وأثره على الأقساط.
ماذا أفعل إذا لم أستطع سداد القرض دفعة واحدة؟
يمكنك طلب إعادة جدولة، أو دراسة إعادة التمويل، أو سداد جزء منه. وإذا تراكمت عليك التزامات أو تعثرت، يساعدك مكتب سداد الرياض في دراسة حالتك ووضع خطة سداد مناسبة.
قرارك المالي يستحق دراسة قبل التنفيذ
سواء أردت السداد المبكر أو تخفيف الأقساط أو الخروج من التزامات متراكمة، تحدث مع فريقنا واحصل على استشارة مجانية وسرية.