

الإجابة المختصرة
كيف أعرف أن اسمي في سمة؟ ادخل على القناة الرسمية لسمة بهويتك واستعلم عن تقريرك الائتماني. وجود سجل لا يعني التعثر؛ فالمهم حالة كل التزام داخل التقرير: منتظم أو متأخر أو متعثر.
وإذا كنت متعثراً؟ حدد كل التزام متعثر، وسدّده أو سوِّه مع الجهة الدائنة، واحصل على إخلاء طرف، وتابع تحديث حالتك حتى تتحول إلى “ملتزم”.
المقدمة
تُعد “سمة” (وتُكتب أيضاً سمه أو سما)، الشركة السعودية للمعلومات الائتمانية، جهة محورية في تقييم الوضع المالي لأي شخص يرغب في الحصول على تمويل أو بطاقة ائتمانية أو قرض. وإذا سُجّلت متعثراً لديها، فقد تواجه صعوبة في الحصول على تمويل جديد. لكن الوضع ليس نهاية الطريق: البداية دائماً بمعرفة وضعك بدقة، ثم السداد المنظم، ثم التأكد من تحديث حالتك. وفي هذا الدليل نمر على كل خطوة.
ما المقصود بمتعثرات سمة؟
العميل المتعثر في سمة هو من لم يلتزم بسداد التزاماته المالية تجاه البنوك أو الجهات التمويلية، سواء كانت أقساط قروض أو بطاقات ائتمانية أو تمويلات شخصية. تُسجَّل هذه البيانات في نظام سمة، ويُصنَّف العميل متعثراً غالباً بعد تجاوز التأخير نحو 30 يوماً، وتختلف المدة حسب نوع التمويل وسياسة الجهة الدائنة.
قد يكون التعثر مؤقتاً بسبب ظرف طارئ، وقد يطول إذا لم يُعالج، وهو في الحالتين يؤثر على تقريرك الائتماني وقدرتك على الحصول على تمويل جديد.
هل وجود اسمي في سمة يعني أني متعثر؟
كثيرون يسألون “كيف أعرف أن اسمي في سمة؟” ويقصدون في الحقيقة “هل أنا متعثر؟”. والفرق مهم:
وجود سجل في سمة
أمر طبيعي لكل من تعامل ائتمانياً (قرض، بطاقة، تقسيط). لا يعني بحد ذاته أي مشكلة.
الحالة المتعثرة
هي وجود التزام متأخر السداد تجاوز المدة المعتمدة، وهذا ما يؤثر على فرصك في التمويل.
كيف أعرف أني متعثر في سمة؟
هناك طريقتان أساسيتان لمعرفة وضعك:
- القنوات الرسمية لسمة: سجّل الدخول ببياناتك الشخصية وراجع تقريرك الائتماني وحالة كل التزام.
- البنوك والجهات التمويلية: قد تُبلغك بحالتك عند التقديم على أي منتج تمويلي.
وإذا ظهر لك التزام بحالة “متعثر” أو “متأخر”، فأنت بحاجة إلى تسوية المديونية ثم متابعة تحديث وضعك.
حصلت على تقريرك ولا تعرف من أين تبدأ؟
أرسله لنا ونحلل معك الالتزامات المتعثرة والأولويات والخيارات المتاحة، مجاناً ودون أي التزام.
الاستعلام عن المديونيات في سمة برقم الهوية
خطوات استعلام سمة برقم الهوية ومعرفة مديونيتك بدقة:
ادخل على القناة الرسمية
استخدم موقع سمة أو تطبيقها، أو منصة ملم المعتمدة لعرض التقرير الائتماني للأفراد.
سجّل الدخول ببياناتك
بإدخال رقم الهوية ورقم الجوال المسجل، وقد تطلب المنصة توثيق هويتك عبر النفاذ الوطني.
افتح تقريرك الائتماني
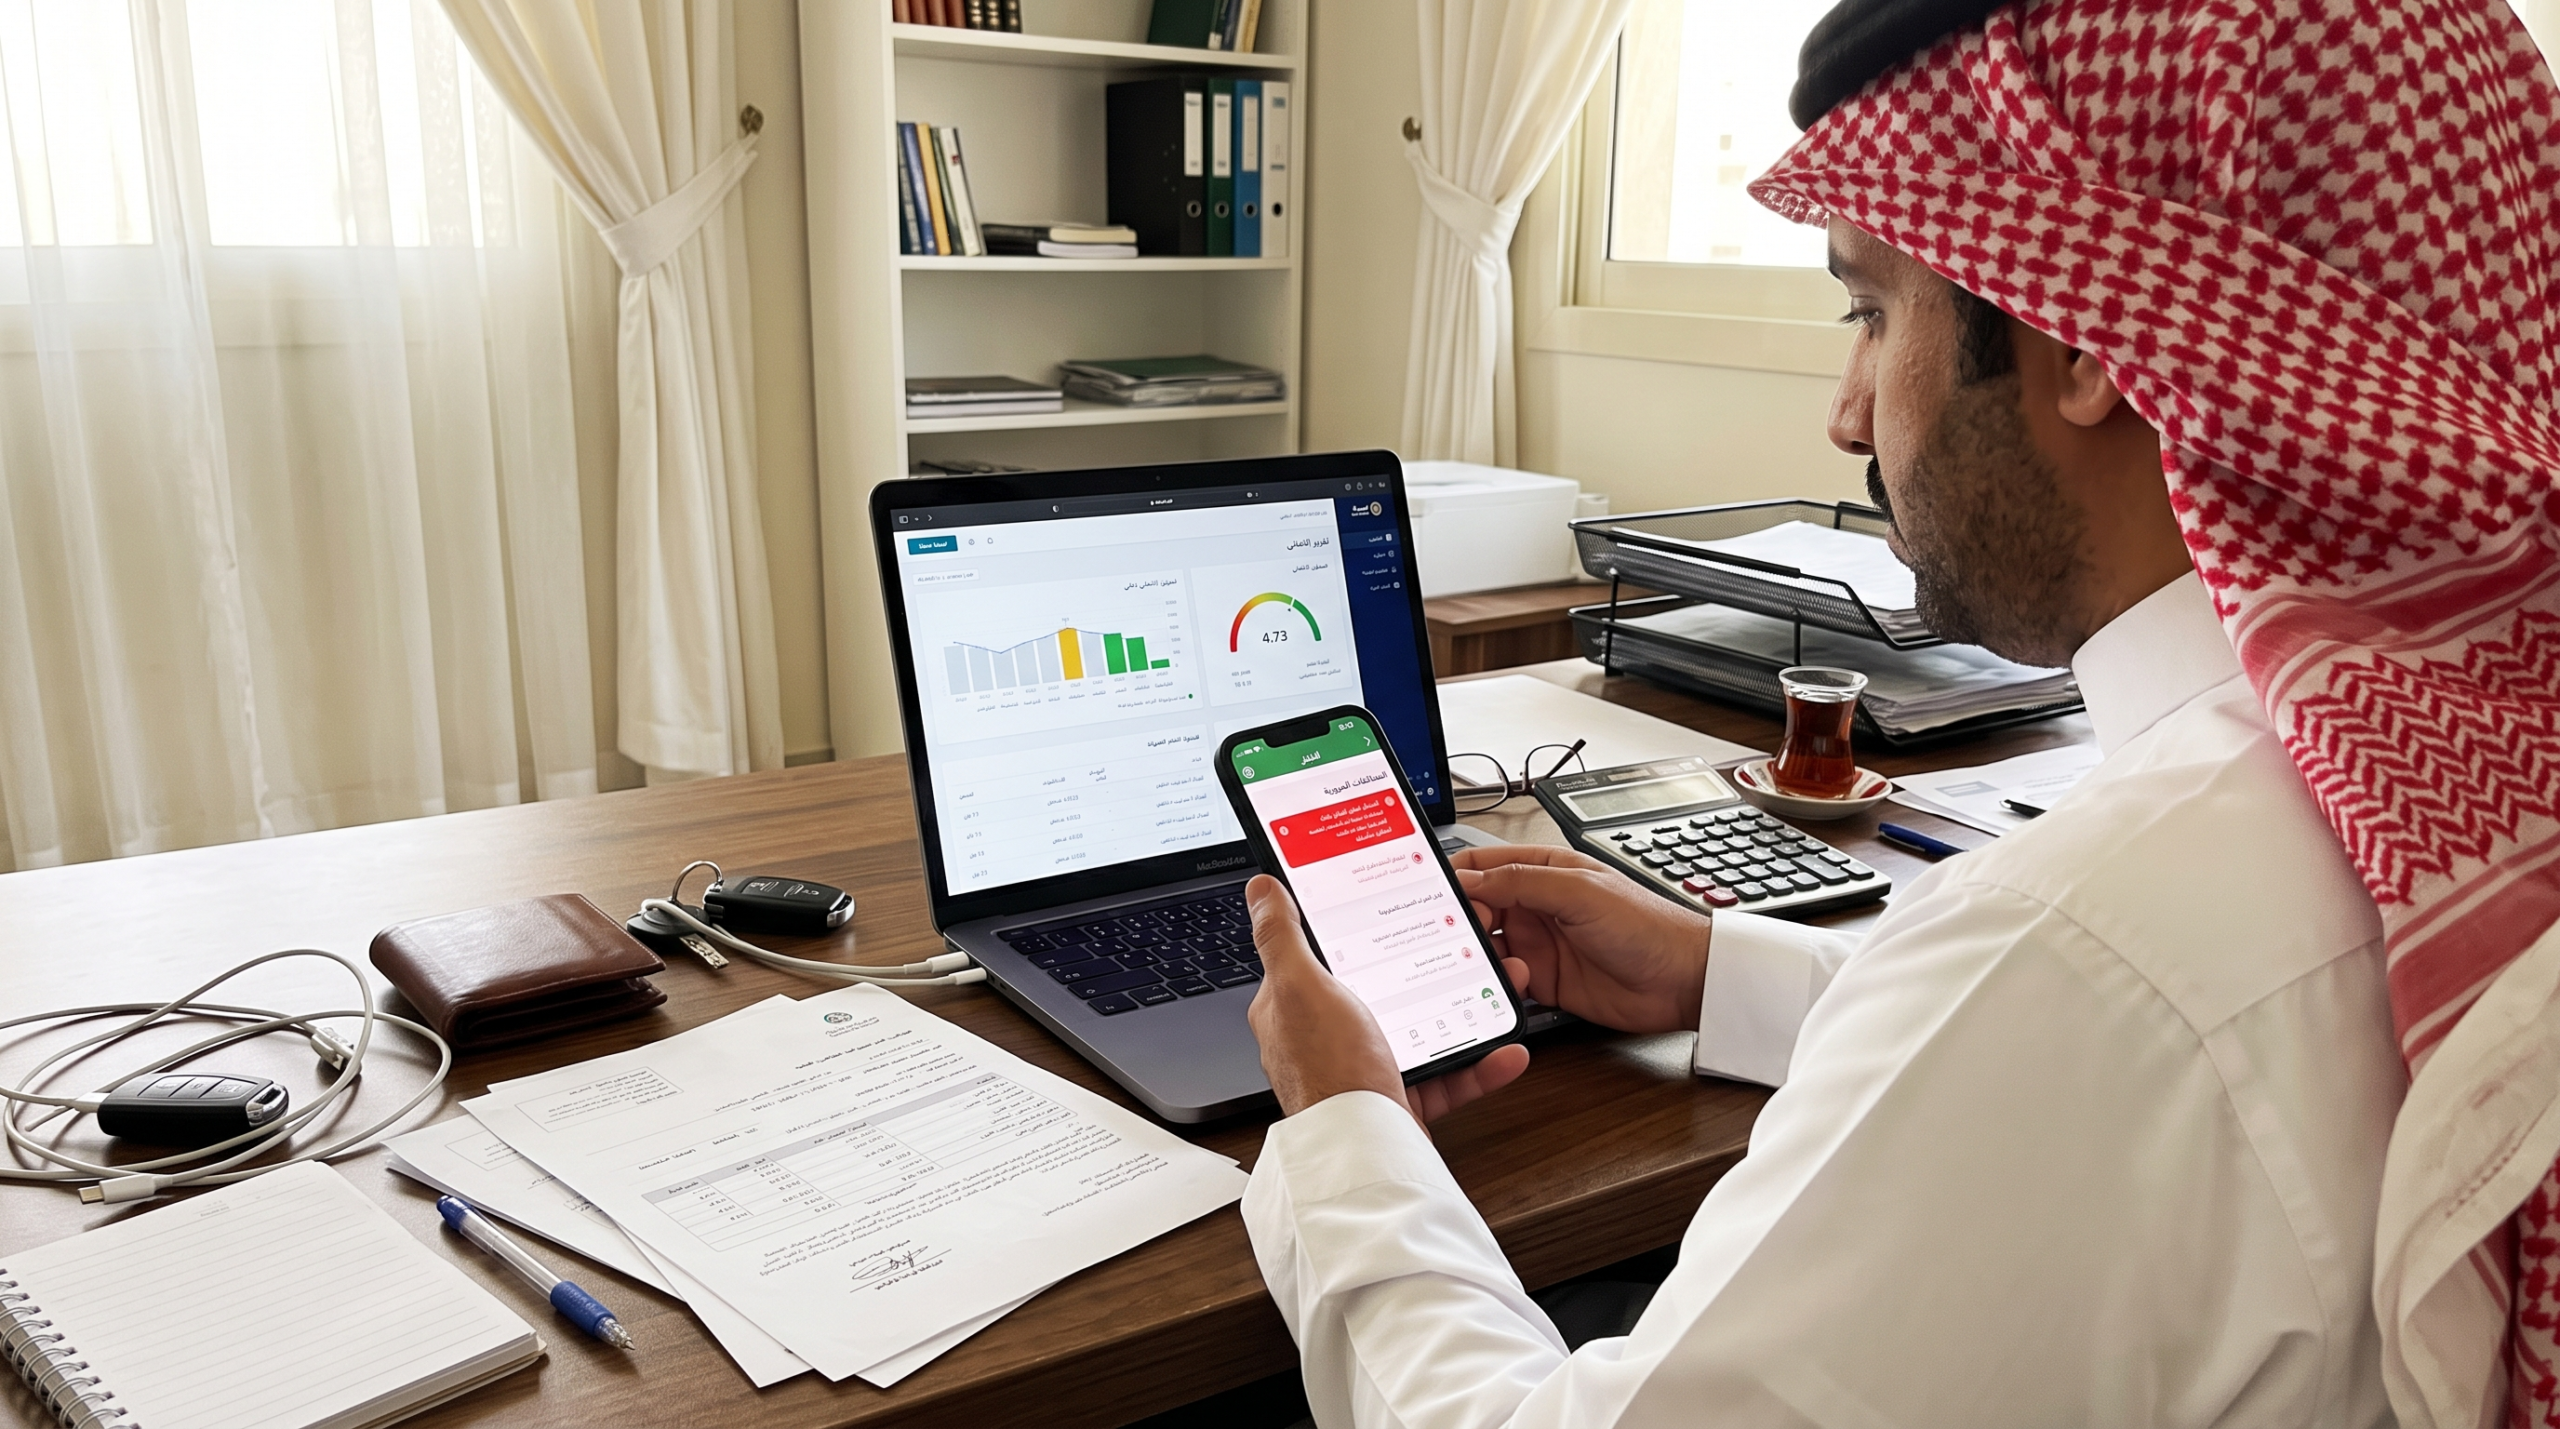
ستجد التزاماتك الحالية والسابقة وحالة كل منها، إضافة إلى السكور.
راجع تفاصيل المديونيات واحفظها
أسماء الجهات الدائنة، المبالغ، والتواريخ. ويفضّل حفظ التقرير بصيغة PDF لتشاركه مع مستشار مالي عند الحاجة.
ملاحظة: تتغير واجهات وإجراءات الدخول من وقت لآخر، فاعتمد دائماً على ما تعرضه المنصة الرسمية، ولا تشارك بيانات دخولك أو رموز التحقق مع أي طرف.
كيف تقرأ تقرير سمة والسكور؟
يتضمن تقريرك الائتماني عادةً العناصر التالية:
- بياناتك التعريفية: للتأكد من صحتها وعدم وجود التزامات لا تخصك.
- الالتزامات القائمة: القروض والبطاقات والتمويلات، مع أرصدتها وأقساطها.
- حالة السداد: منتظم، متأخر، أو متعثر لكل التزام.
- الاستعلامات السابقة: الجهات التي طلبت تقريرك عند تقدمك لتمويل.
- سكور سمة: تقييم رقمي يتراوح عادةً بين 300 و900 تقريباً، ويعكس سلوكك الائتماني. ارتفاعه مؤشر جيد على الالتزام.
إذا وجدت التزاماً لا تعرفه أو بياناً غير صحيح، تواصل مع الجهة الدائنة أو مع سمة لتقديم اعتراض وفق الإجراءات المتاحة.
طريقة معرفة متعثرات سمة
لمعرفة المتعثرات بدقة، دوّن لكل التزام ما يلي:
- اسم البنك أو الجهة التمويلية.
- نوع القرض أو الالتزام المالي.
- عدد الأقساط المتأخرة.
- المبلغ الكامل المطلوب لإنهاء التعثر.
بعد جمع هذه البيانات، تستطيع اختيار طريقة السداد المناسبة، سواء بنفسك أو عبر وسيط متخصص في التفاوض والسداد.
طريقة تسديد متعثرات سمة
هناك مساران أساسيان:
1. السداد المباشر
إن كانت لديك السيولة، تواصل مع الجهة الدائنة وسدّد المبلغ كاملاً أو تفاوض على تسوية مناسبة.
2. السداد عبر وسيط متخصص
إذا تعددت المتعثرات أو لم تتوفر السيولة دفعة واحدة، يتولى الوسيط التفاوض مع الجهات الدائنة وترتيب السداد وفق خطة تناسب دخلك.
وللاطلاع على تفاصيل الخدمة وكيف تتم، راجع صفحة سداد متعثرات سمة.
كيف تنزل من قائمة المتعثرين بعد السداد؟
يسأل البعض “كيف أشيل اسمي من سمة؟”. الحقيقة أن سجلك الائتماني لا يُحذف لأنه يعكس تعاملاتك الفعلية، لكن الممكن والمهم هو أن تتحول حالتك من متعثر إلى ملتزم. وخطوات ذلك:
سدّد أو سوِّ الالتزام المتعثر
بالسداد الكامل أو بتسوية رسمية متفق عليها مع الجهة الدائنة.
احصل على إخلاء طرف
اطلب خطاب إخلاء طرف رسمياً من الجهة التي سددت لها، واحتفظ بنسخة منه.
انتظر تحديث البيانات
تتراوح المدة غالباً بين بضعة أيام وأسبوع عمل تقريباً، وتختلف حسب الجهة الدائنة.
تحقق من التقرير
راجع تقريرك عبر القناة الرسمية لتتأكد من تحول حالة الالتزام. وإن لم يتحدث، تواصل مع الجهة الدائنة بإخلاء الطرف.
هل يمكن الحصول على تمويل بعد التعثر؟
في كثير من الحالات نعم، لكن بعد ترتيب وضعك الائتماني أولاً. الجهات التمويلية تنظر إلى دخلك الثابت، وجهة عملك، وإجمالي التزاماتك، وحالة تقريرك بعد السداد. وقد خصصنا لهذا الموضوع دليلاً مستقلاً يشرح الشروط والخطوات والأخطاء الشائعة:
دور سداد الرياض في حل مشكلات التعثر
يعمل مكتب سداد الرياض كوسيط متخصص يرافقك من أول خطوة حتى تحديث حالتك، بسرية تامة وبما يتوافق مع الشريعة الإسلامية. ويشمل دورنا:
- تحليل وضعك المالي وتقرير سمة مجاناً.
- التفاوض مع الجهات الدائنة لتسوية المديونية بأفضل شروط ممكنة.
- ترتيب سداد المتعثرات وفق خطة تناسب دخلك.
- ترتيب طلب تمويل لدى جهة مرخصة عند الحاجة.
- المتابعة حتى تحديث حالتك رسمياً في سمة.
اختر الخدمة الأقرب لوضعك:
الأسئلة الشائعة
كيف أستعلم عن المديونيات في سمة برقم الهوية؟
ادخل على القناة الرسمية لسمة (الموقع أو التطبيق أو منصة ملم)، وسجّل الدخول ببياناتك وفق ما تطلبه المنصة (وقد يتطلب ذلك التوثيق عبر النفاذ الوطني)، ثم افتح تقريرك الائتماني وراجع الالتزامات وحالة كل منها.
هل وجود اسمي في سمة يعني أنني متعثر؟
لا. أي شخص لديه تعاملات ائتمانية يكون له سجل لدى سمة. المهم هو حالة الالتزامات داخل السجل: منتظم أو متأخر أو متعثر.
كيف أعرف أني متعثر في سمة؟
افتح تقريرك الائتماني وابحث عن الالتزامات المتأخرة أو المتعثرة، وسجّل لكل منها الجهة الدائنة ونوع التمويل وعدد الأقساط المتأخرة والمبلغ المطلوب.
ما هو سكور سمة؟
تقييم رقمي يلخص سلوكك الائتماني، ويتراوح عادةً بين 300 و900 تقريباً. كلما ارتفع كان مؤشراً أفضل على الالتزام، وتعتمد الجهات التمويلية على التقرير والسكور معاً.
كيف أشيل اسمي من سمة؟
لا يمكن حذف سجلك الائتماني لأنه يعكس تعاملاتك الفعلية. ما يمكنك فعله هو سداد أو تسوية الالتزامات المتعثرة والحصول على إخلاء طرف، لتتحول حالتك من متعثر إلى ملتزم.
متى ينزل اسمي من قائمة المتعثرين بعد السداد؟
تختلف المدة حسب الجهة الدائنة، وغالباً بين بضعة أيام وأسبوع عمل تقريباً بعد تسليم إخلاء الطرف. راجع تقريرك بعدها للتأكد.
هل يعني تحديث الحالة اختفاء تاريخ التعثر نهائياً؟
تتحدث حالة الالتزام بعد السداد، لكن تاريخ السداد قد يظل ظاهراً لمدة وفق سياسات سمة. الأهم أن تصبح حالتك ملتزمة، فهذا ما تنظر إليه الجهات التمويلية أولاً.
ما رقم سمة للتواصل؟
يُفضّل الحصول على أرقام التواصل وقنوات الدعم من الموقع الرسمي لسمة مباشرة، لضمان صحتها وحداثتها.
هل أستطيع سداد المتعثرات بنفسي دون وسيط؟
نعم، يمكنك التواصل مع الجهة الدائنة مباشرة لسداد المبلغ أو التفاوض على تسوية. يلجأ البعض إلى وسيط عندما تتعدد المتعثرات أو لا تتوفر السيولة دفعة واحدة.
التعثر في سمة مرحلة، وليس نهاية الطريق
كلما أسرعت في التعامل مع المديونية، زادت فرصك في استعادة تصنيفك والحصول على تمويل لاحقاً. ابدأ باستشارة مجانية وسرية.
تواصل مع فريقنا للحصول على استشارة مجانية.